Domain insufflatoren.de kaufen?
Wir ziehen mit dem Projekt
insufflatoren.de um.
Sind Sie am Kauf der Domain
insufflatoren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insufflatoren.de kaufen?
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **

Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
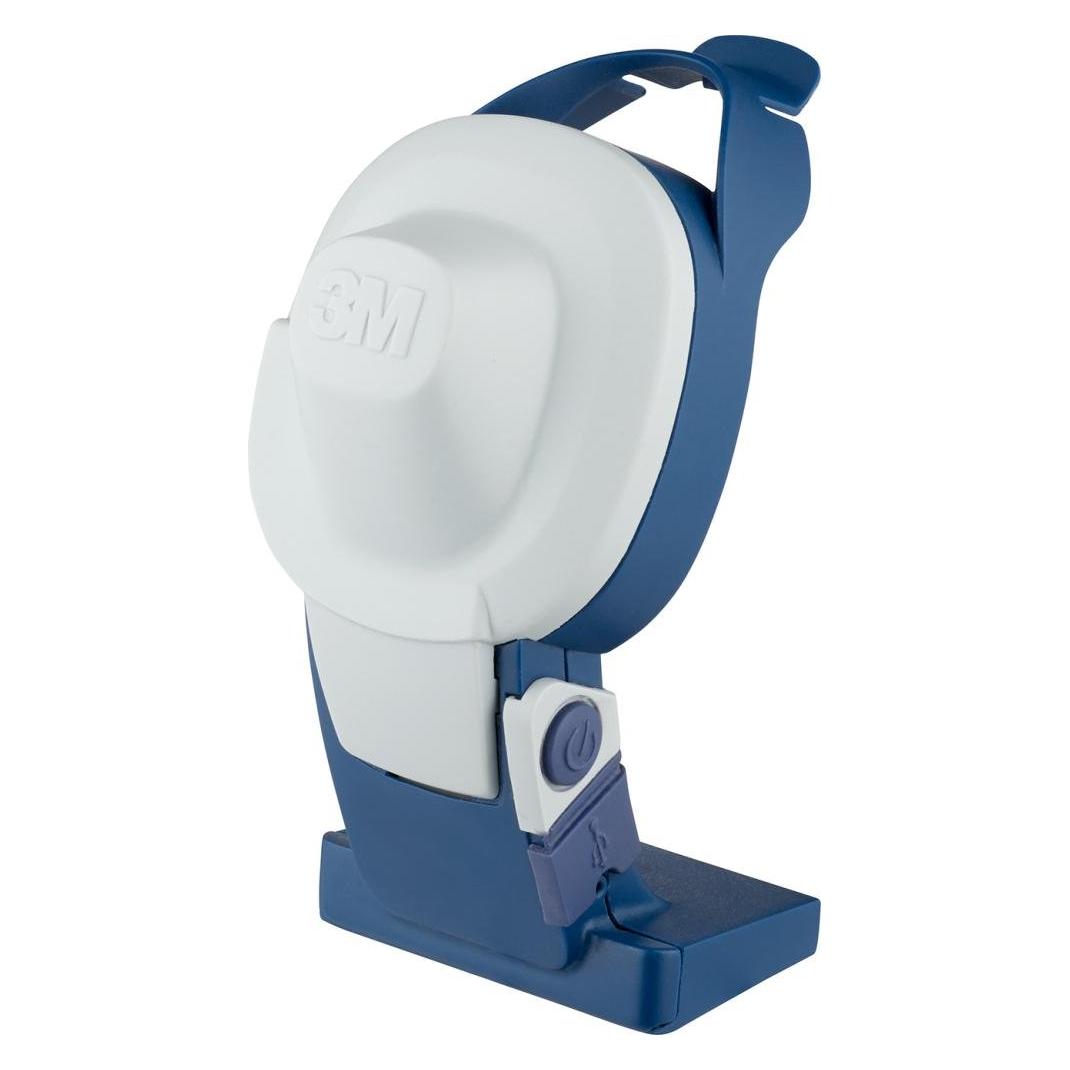
Atemhilfe AIRMATIC, Rundgewinde, schwarz - schwarzDieses Instrument unterstützt die Atmung beim Tragen von Halb- und Vollmasken sowie Atemfiltern mit Rundgewindeanschluss. Das Gerät reduziert den Hitzestau in der Maske, ohne das Blickfeld des Trägers zu beeinträchtigen. Sein geringes Gewicht sorgt für guten Tragekomfort. Das Batteriefach ist direkt im Gehäuse verbaut, sodass störende Kabelverbindungen unnötig sind.88,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
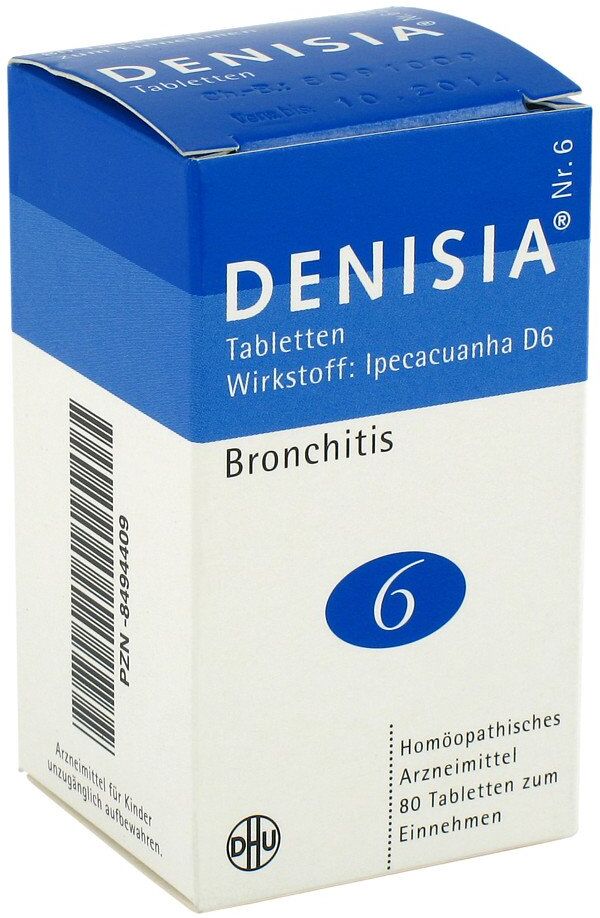
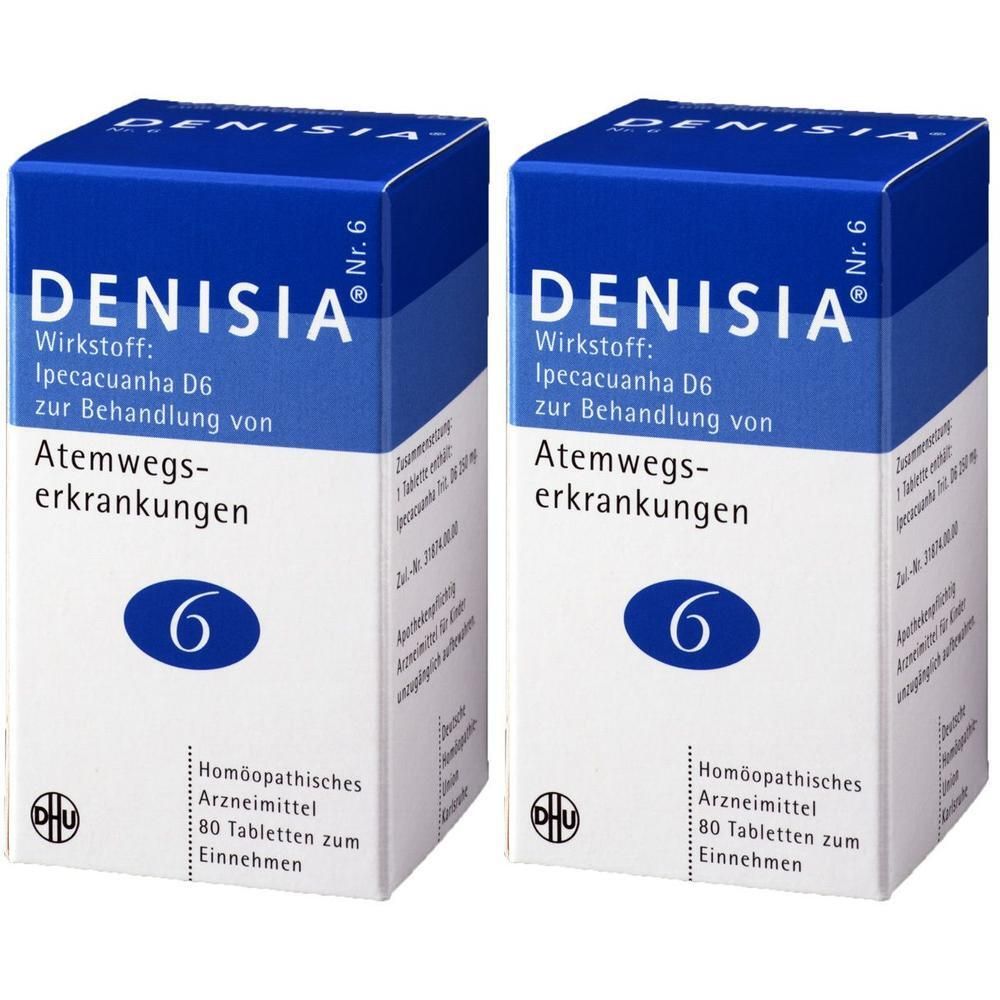
DHU Denisia 6 Atemwegserkrankungen TablettenAnwendungsgebiet von Denisia 6 Atemwegserkrankungen TablettenDas Präparat ist ein homöopathisches Arzneimittel zur Anwendung bei Erkrankungen der Atemwege.Die Anwendungsgebiete entsprechen dem homöopathischen Arzneimittelbild. Dazu gehören: Bronchitis und Bronchialasthma.Wirkstoffe / Inhaltsstoffe / Zutaten250 mg Cephaelis ipecacuanha (hom./anthr.)Lactose Hilfstoff (+)Magnesium stearat Hilfstoff (+)Weizenstärke Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie überempfindlich (allergisch) gegen Ipecacuanha oder einen der anderen Bestandteile des Präparates sind.DosierungFalls nicht anders verordnet, ist die übliche Dosis:Bei akuten Beschwerden sollten Sie halbstündlich bis stündlich je 1 Tablette (höchstens 6-mal täglich) einnehmen. Eine über eine Woche hinausgehende häufige Anwendung sollte nur nach Rücksprache mit einem homöopathisch erfahrenen Therapeuten erfolgen.In chronischen Fällen sollten Sie 1- bis 3-mal täglich je 1 Tablette einnehmen.Säuglinge im 1. Lebensjahr sollten nach Rücksprache mit dem Arzt ein Drittel der Erwachsenendosis erhalten. Kleinkinder bis zum 6. Lebensjahr sollten die Hälfte, Kinder zwischen dem 6. und 12. Lebensjahr zwei Drittel der Erwachsenendosis erhalten.Bei Besserung der Beschwerden ist die Häufigkeit der Einnahme zu reduzieren.Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden. Wenn Sie eine größere Menge angewendet haben, als Sie solltenEs sind bisher keine schädlichen Wirkungen von Überdosierungen bekannt. Falls Sie dieses Arzneimittel erheblich überdosiert haben, sollten Sie Rücksprache mit einem Arzt halten. Wenn Sie die Anwendung vergessen habenNehmen Sie nicht die doppelte Dosis ein, wenn Sie die vorherige Einnahme vergessen haben. Wenn Sie die Anwendung abbrechenEs sind keine schädlichen Auswirkungen zu erwarten, wenn Sie die Anwendung des Arzneimittels abbrechen. Wenn Sie weitere Fragen zur Anwendung des13,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
DHU Denisia 6 Atemwegserkrankungen Tabletten 80 StDenisia® Nr.6 bei Atemwegserkrankungen Das Präparat ist ein homöopathisches Arzneimittel zur Anwendung bei Erkrankungen der Atemwege. Die Anwendungsgebiete entsprechen dem homöopathischen Arzneimittelbild. Dazu gehören: Bronchitis und Bronchialasthma. Zutaten: (bezogen auf ein Stück) Wirkstoff: Cephaelis ipecacuanha (hom./anthr.) D6, Hilfsstoff: Lactose+Magnesium stearat+Weizenstärke Verzehrempfehlung: Falls nicht anders verordnet, ist die übliche Dosis: Sie sollten die Tablette eine halbe Stunde vor oder nach dem Essen einnehmen und sie vorzugsweise langsam im Mund zergehen lassen. Bei kleinen Kindern empfiehlt es sich, die Tablette vor der Einnahme in etwas Wasser aufzulösen. Bei akuten Beschwerden sollten Sie halbstündlich bis stündlich je 1 Tablette (höchstens 6-mal täglich) einnehmen. Eine über eine Woche hinausgehende häufige Anwendung sollte nur nach Rücksprache mit einem homöopathisch erfahrenen Therapeuten erfolgen. In chronischen Fällen sollten Sie 1- bis 3-mal täglich je 1 Tablette einnehmen. Säuglinge im 1. Lebensjahr sollten nach Rücksprache mit dem Arzt ein Drittel der Erwachsenendosis erhalten. Kleinkinder bis zum 6. Lebensjahr sollten die Hälfte, Kinder zwischen dem 6. und 12. Lebensjahr zwei Drittel der Erwachsenendosis erhalten. Bei Besserung der Beschwerden ist die Häufigkeit der Einnahme zu reduzieren. Hinweis: Das Arzneimittel darf nicht angewendet werden, wenn Sie überempfindlich (allergisch) gegen Ipecacuanha oder einen der anderen Bestandteile des Präparates sind. Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren. Nettofüllmenge: 80 Stück Hersteller: DHU-Arzneimittel GmbH & Co. KG Ottostraße 24 76227 Karlsruhe Germany17,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Denisia 6 Atemwegserkrankungen Tabletten 2x 2x80 StSet enthält2x Denisia Nr.6 bei Atemwegserkrankungen 80 StDenisia Nr.6 bei Atemwegserkrankungen Das Präparat ist ein homöopathisches Arzneimittel zur Anwendung bei Erkrankungen der Atemwege. Die Anwendungsgebiete entsprechen dem homöopathischen Arzneimittelbild. Dazu gehören: Bronchitis und Bronchialasthma. Zutaten: (bezogen auf ein Stück) Wirkstoff: Cephaelis ipecacuanha (hom./anthr.) D6, Hilfsstoff: Lactose+Magnesium stearat+Weizenstärke Verzehrempfehlung: Falls nicht anders verordnet, ist die übliche Dosis: Sie sollten die Tablette eine halbe Stunde vor oder nach dem Essen einnehmen und sie vorzugsweise langsam im Mund zergehen lassen. Bei kleinen Kindern empfiehlt es sich, die Tablette vor der Einnahme in etwas Wasser aufzulösen. Bei akuten Beschwerden sollten Sie halbstündlich bis stündlich je 1 Tablette (höchstens 6-mal täglich) einnehmen. Eine über eine Woche hinausgehende häufige Anwendung sollte nur nach Rücksprache mit einem homöopathisch erfahrenen Therapeuten erfolgen. In chronischen Fällen sollten Sie 1- bis 3-mal täglich je 1 Tablette einnehmen. Säuglinge im 1. Lebensjahr sollten nach Rücksprache mit dem Arzt ein Drittel der Erwachsenendosis erhalten. Kleinkinder bis zum 6. Lebensjahr sollten die Hälfte, Kinder zwischen dem 6. und 12. Lebensjahr zwei Drittel der Erwachsenendosis erhalten. Bei Besserung der Beschwerden ist die Häufigkeit der Einnahme zu reduzieren. Hinweis: Das Arzneimittel darf nicht angewendet werden, wenn Sie überempfindlich (allergisch) gegen Ipecacuanha oder einen der anderen Bestandteile des Präparates sind. Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren. Nettofüllmenge: 80 Stück Hersteller: DHU-Arzneimittel GmbH & Co. KG Ottostraße 24 76227 Karlsruhe Germany33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.